

Первоисточник
Официальный аналитический обзор Reinsurance News на основе отчета Aon Global Catastrophe Recap: First Nine Months of 2026
Перейти к оригиналу: Reinsurance News & AonСША / Глобальный рынок · Мировые тренды и ИИ
Международный перестраховочный брокер Aon опубликовал регулярный аналитический отчет Global Catastrophe Recap по итогам первых девяти месяцев 2026 года. Согласно данным отчета, совокупные застрахованные убытки мировой страховой отрасли от природных катастроф составили $91 млрд.
Хотя данный показатель стал самым низким девятимесячным объемом страховых выплат с 2019 года и оказался на 33% ниже среднего пятилетнего уровня ($135 млрд), он по-прежнему превышает среднее историческое значение XXI века ($88 млрд). Одновременно совокупный экономический ущерб от стихийных бедствий в мире достиг $204 млрд (на 31% ниже долгосрочного тренда), что зафиксировало глобальный разрыв страховой защиты (protection gap) на уровне 55% — более половины всех финансовых потерь домохозяйств и бизнеса остались незастрахованными.
Настоящий аналитический обзор рассматривает ключевые выводы отчета Aon через призму актуарного моделирования хвостовых рисков, трансформации вторичных перилов (secondary perils) и уроков для построения национальной системы катастрофической защиты в Казахстане.
Структурный сдвиг перилов: доминирование конвективных штормов (SCS)
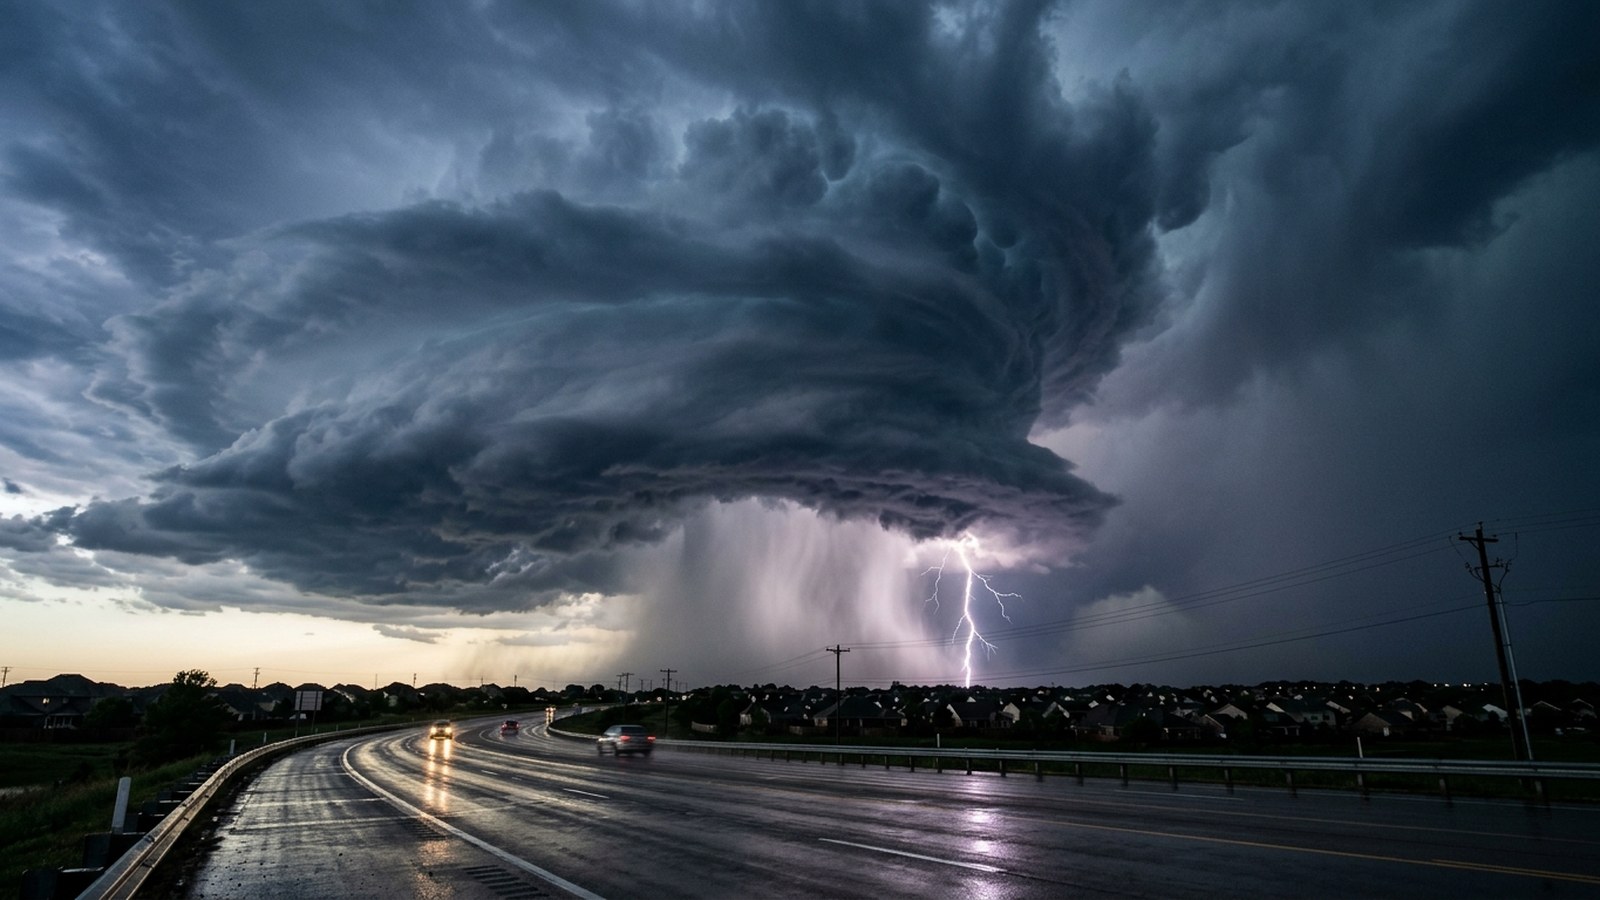
Главной особенностью динамики убытков 2026 года стало доминирование так называемых тяжелых конвективных штормов (Severe Convective Storms, SCS — разрушительный град, шквалистый ветер, грозовые фронты и смерчи). Если исторически катастрофические убытки определялись единичными мега-событиями (тропическими циклонами 4–5 категорий и катастрофическими землетрясениями), то в 2026 году именно SCS стали самой дорогостоящей категорией бедствий как по экономическому, так и по застрахованному ущербу:
- Географическая концентрация в США: На рынок Соединенных Штатов пришлось 62% мировых застрахованных убытков ($56 млрд), преимущественно вызванных чередой конвективных штормов в центральных и южных штатах;
- Высокая частотность событий-миллиардеров: Несмотря на умеренный агрегированный итог выплат, Aon зафиксировал 42 природных события с экономическим ущербом от $1 млрд каждое (при долгосрочной норме в 37 событий) и 23 события с застрахованным убытком свыше $1 млрд (при исторической норме в 14);
- Засуха в Европе и сейсмика Южной Америки: Крупнейшим единичным страховым убытком года стала масштабная засуха в Европе, превысившая $8,5 млрд выплат, тогда как наиболее разрушительным экономическим событием признано землетрясение в Венесуэле 24 июня с расчетным ущербом в $25 млрд.
Актуарный вызов: сжатие перестраховочного покрытия и перенос бремени на первичный рынок
Для перестраховочных и цедентных актуариев статистика 9 месяцев 2026 года служит яркой иллюстрацией тектонических изменений в структуре договоров перестрахования имущества (property treaty renewals), произошедших в 2023–2026 годах:
- Рост точек прикрепления (Attachment Points): В ответ на череду тяжелых убытков прошлых лет глобальные перестраховщики кратно повысили пороги собственного удержания для первичных страховщиков, практически полностью исключив покрытие частотных рисков и вторичных перилов из нижних слоев эксцедента убытка (Excess of Loss);
- Удержание частотных убытков на балансе страховщиков: В условиях, когда 2026 год характеризуется отсутствием разрушительных ураганов верхних категорий во Флориде, но генерирует колоссальную кумуляцию среднемасштабных конвективных штормов, практически весь объем выплат в $91 млрд лег на собственный капитал первичных страховых компаний, не активировав перестраховочные ретроцессионные программы;
- Диспропорция проникновения в Латинской Америке: Землетрясение в Колумбии 10 августа с ущербом в $9,6 млрд было успешно абсорбировано рынком благодаря развитым коммерческим программам и катастрофическим резервам, тогда как сопоставимое бедствие в Венесуэле ($25 млрд) привело к почти полному переносу финансового бремени на государственный бюджет и население из-за отсутствия страховой культуры и локальной емкости.
Уроки для формирования катастрофического пула в Казахстане
Выводы Aon имеют непосредственное значение для Республики Казахстан, где АРРФР, Национальный Банк и страховой рынок ведут работу по созданию национальной системы обязательного страхования жилья от чрезвычайных ситуаций природного характера:
- Отказ от иллюзии агрегированного затишья: Как подчеркивает Aon, умеренные средние цифры по региону не должны снижать требования к платежеспособности. Алматинская сейсмоопасная зона и паводкоопасные бассейны рек Северного и Западного Казахстана несут в себе потенциал колоссального кумулятивного ущерба;
- Ликвидация 90-процентного разрыва защиты (Protection Gap): В жилом фонде Казахстана проникновение добровольного страхования от стихийных бедствий не превышает 3–5%, что означает 95%-ный разрыв покрытия, сопоставимый с наиболее уязвимыми странами Латинской Америки. Весенние паводки 2024 года, повлекшие прямые бюджетные затраты свыше 500 млрд тенге, подтвердили невозможность ликвидации последствий без рыночного пула;
- Параметрические триггеры и перестраховочная емкость: Опыт 2026 года доказывает, что национальный пул обязан сочетать первичное удержание рисков локальными страховщиками с обязательным выходом в международные синдикаты перестрахования и выпуском катастрофических облигаций (Cat Bonds), калибруя триггеры выплат по объективным шкалам интенсивности (магнитуда, уровень воды) для предотвращения затяжного урегулирования претензий.
Актуарный вывод: Отчет Aon за 9 месяцев 2026 года наглядно иллюстрирует «новую нормальность» катастрофического андеррайтинга: формальное снижение совокупных выплат до $91 млрд маскирует рекордную частотность событий с ущербом свыше $1 млрд и критическую концентрацию убытков от вторичных перилов (конвективных штормов) на балансах первичных цедентов. Для страхового сектора Казахстана ключевой практической задачей является проведение стресс-тестирования капитала страховщиков на устойчивость к кумуляции частотных климатических убытков, установление научно обоснованных актуарных тарифов для создаваемого пула страхования жилья от катастроф и внедрение перестраховочных механизмов с четко определенными точками прикрепления.
Цитаты и мнения известных личностей
Публичные высказывания первых лиц, регуляторов, учёных и лидеров индустрии — в соцсетях, на конференциях и в официальных заявлениях
Умеренные совокупные мировые показатели могут маскировать серьезные региональные последствия и формирующиеся концентрации рисков. Первые девять месяцев 2026 года наглядно продемонстрировали необходимость смотреть глубже агрегированных цифр и понимать, как изменение динамики опасных явлений, уязвимости объектов и уровня охвата страхованием влияет на сообщества, государственные органы и бизнес.
Аналитика дискуссий в соцсетях и консенсус сообщества (Reddit / X / Threads)
Как разделились позиции практикующих актуариев, учёных и участников профильных сообществ
- •Перестрахование предназначено для защиты платежеспособности от редких пиковых катастроф, а не для субсидирования предсказуемых ежегодных штормов
- •Снижение точек прикрепления вернет рынок к убыточности 2017–2022 годов и разрушит дисциплину капитала
- •Первичные страховщики обязаны внедрять локализованные актуарные надбавки за риск града и шквала и повышать франшизы страхователей
- •Кумуляция среднемасштабных убытков от конвективных штормов «вымывает» операционную прибыль страховщиков быстрее, чем единичные ураганы
- •Необходимость возрождения агрегатных договоров покрытия с параметрическими триггерами по интенсивности ветра и размеру градин
- •Создание региональных и национальных катастрофических пулов для распределения частотных климатических рисков
Актуарный анализ отчета Aon показывает, что перенос бремени убытков от вторичных перилов (SCS) на плечи первичных страховщиков требует фундаментальной переоценки достаточности маржи платежеспособности. Для Казахстана и стран Центральной Азии этот прецедент доказывает: создание национального пула катастрофического страхования не может опираться исключительно на зарубежное перестрахование верхних слоев. Пулу необходима трехуровневая актуарная модель: франшизы и первичное удержание местными страховщиками, государственный фонд первого убытка и секьюритизация пиковых катастроф через катастрофические облигации (Cat Bonds).
История сюжета и хроника событий
Ключевые материалы, предыстория конфликта и предыдущие этапы дела
Марокко готовит национальную правовую базу для секьюритизации страховых рисков и выпуска катастрофических облигаций (Cat Bonds)
Охват обязательным страхованием жилья от катастроф в Кыргызстане превысил 31%: реформа ОАО «ГСК» и уроки для региона
Связанные материалы
Назад ко всем новостям →
Hannover Re нарастил чистую прибыль за 9 месяцев 2026 года до €2,1 млрд: комбинированный коэффициент P&C укрепился до 83,7%
