КПА
Назад ко всем новостям
Имущество и агро

Стоимость страхования жилья во Флориде давит на пенсионные бюджеты

2026-10-26·2 мин чтения0Первоисточник: Beinsure
Стоимость страхования жилья во Флориде давит на пенсионные бюджеты
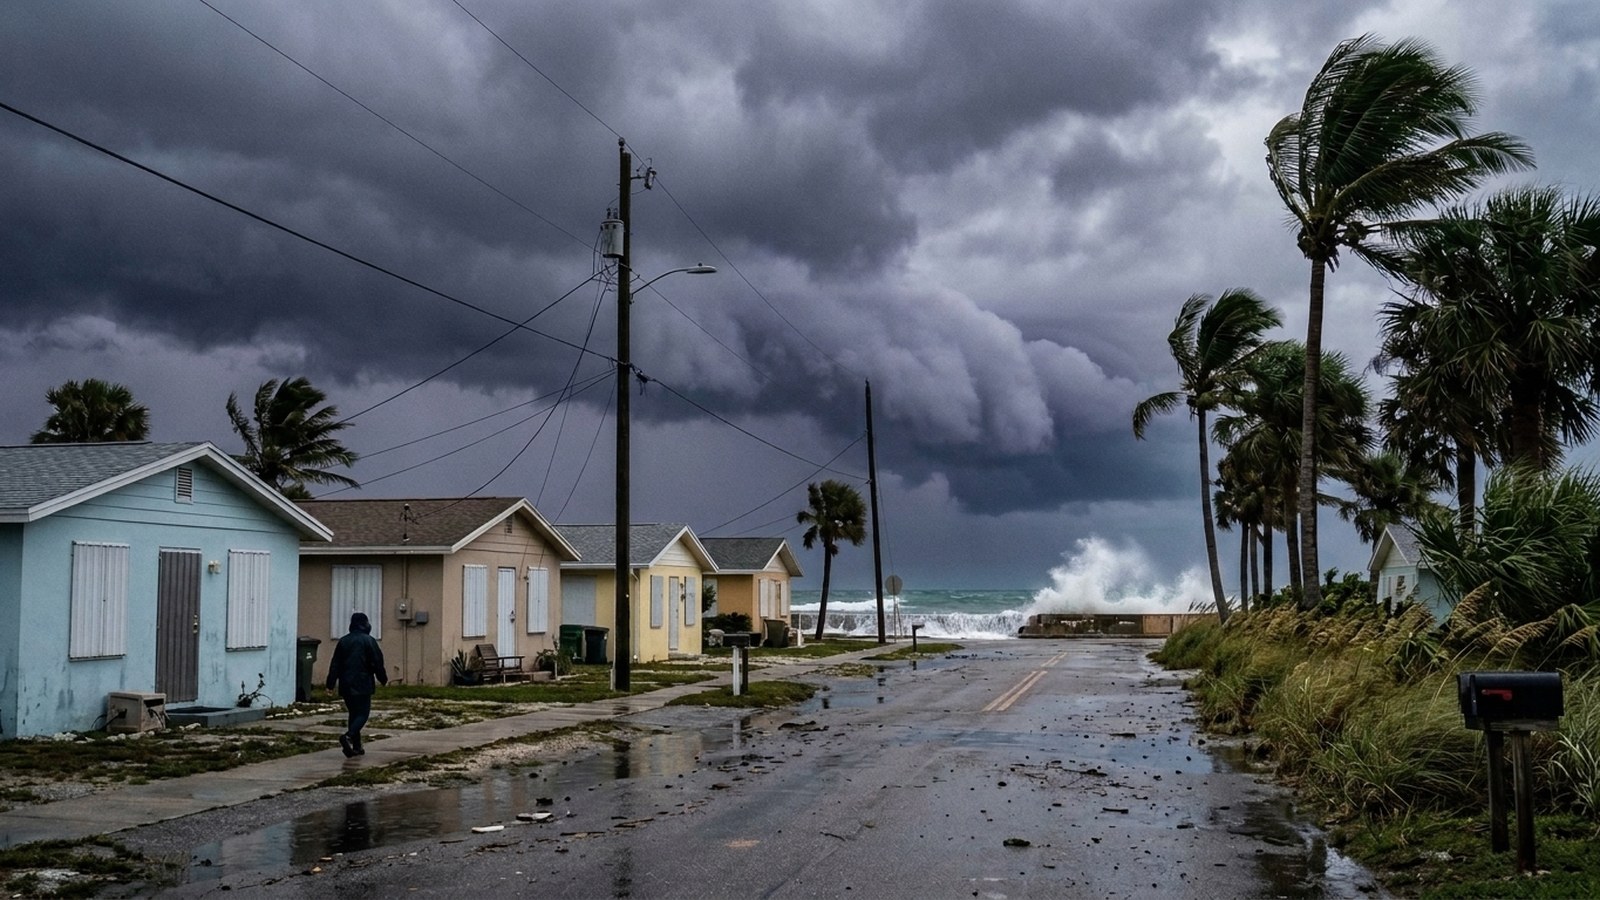
Прибрежный жилой квартал во Флориде перед надвигающимся атлантическим штормом: рост тарифов на страхование жилья усиливает нагрузку на бюджеты пенсионеров (ИИ)Визуализация ИИ
Рост стоимости страхования жилья в подверженных ураганам районах Флориды увеличил годовые расходы пенсионеров до $78 тыс.
Первоисточник

Материал анализирует влияние климатических рисков на пенсионные бюджеты.

Перейти к оригиналу: Beinsure

США · Мировые тренды и ИИ

В прибрежных районах Флориды, подверженных ураганам, расходы на страхование жилья стали критическим фактором для пенсионного планирования. С точки зрения актуарной науки, это наглядный пример того, как переоценка климатических рисков напрямую трансформируется в операционные расходы домохозяйств. Согласно данным Beinsure, для пары 67 лет годовой бюджет составляет $78 000, из которых более 10% приходится на страховые премии.

Климатические риски и тарифы

По данным Insurify, средняя стоимость полиса страхования жилья во Флориде составляет $6 060 в год, без учета отдельного страхования от наводнений. Несмотря на сообщения регуляторов о снижении тарифов в 51 округе, страхование остается одной из самых значимых фиксированных статей расходов для пенсионеров с фиксированным доходом. Фактическая стоимость полиса зависит от характеристик объекта и его географического расположения.

Актуарный разбор: давление на бюджет

Около трети годового бюджета пенсионеров уходит на страхование, налоги на недвижимость и медицинские расходы. Даже при отсутствии ипотечных платежей, страховые премии создают существенную нагрузку. Актуарии отмечают, что текущая модель ценообразования все сильнее зависит от физических характеристик объекта, что делает страхование «вторичным риском» для финансового планирования.

Реакции и перспективы

Хотя эксперты отмечают, что рост стоимости страхования не привел к массовому оттоку населения из штата, для домохозяйств с фиксированным доходом это означает необходимость пересмотра резервов на обслуживание жилья, включая замену кровли и текущий ремонт.

Актуарный вывод: Переоценка климатических рисков меняет структуру страховых тарифов, увеличивая долю «обязательных фиксированных расходов» в долгосрочном планировании домохозяйств. Это требует пересмотра моделей оценки рисков для пенсионных аннуитетов и систем долгосрочного накопления.

Источник: Beinsure, 2024 год.

Загружаем доступные данные Telegram…

Связанные материалы

Назад ко всем новостям →

Hannover Re нарастил чистую прибыль за 9 месяцев 2026 года до €2,1 млрд: комбинированный коэффициент P&C укрепился до 83,7%

Перестрахование и ILS🔥88/100Визуализация ИИ
🌐Германия·Мировые тренды и ИИ
Проверенный источник
2026-11-10·4 мин чтения
🔗 3источников💬 64+обсуждений в сети

Hannover Re нарастил чистую прибыль за 9 месяцев 2026 года до €2,1 млрд: комбинированный коэффициент P&C укрепился до 83,7%

Германский перестраховочный концерн Hannover Re опубликовал сильные финансовые результаты за первые девять месяцев 2026 года: консолидированная чистая прибыль группы выросла на 6,9% до €2,1 млрд при рентабельности капитала (ROE) 21,1%. В сегменте перестрахования имущества и ответственности (P&C) комбинированный коэффициент улучшился до 83,7% на фоне умеренных катастрофических убытков (€1,316 млрд против планового бюджета в €1,786 млрд). Чистая контрактная маржа (CSM) по стандарту МСФО (IFRS) 17 увеличилась на 8,3% до €8,6 млрд, а коэффициент достаточности капитала по Solvency II составил 242%. Концерн уверенно подтвердил годовой ориентир чистой прибыли на уровне не менее €2,7 млрд.
Clemens Jungsthöfelofficial
«Мы полностью удовлетворены развитием бизнеса в первые девять месяцев. Наша последовательная ориентация на дисциплинированный андеррайтинг и экономичная операционная модель позволяют нам прибыльно расти на всех фазах рынка, особенно в перестраховании имущества и ответственности. Поэтому мы абсолютно уверены в достижении нашего годового прогноза».
Обязательное страхование жилья от катастроф: тарифы до 5 МРП и запуск госоператора в 2030 году
Пулы и госпрограммыВизуализация ИИ
🇰🇿Казахстан·Казахстан
Проверенный источник
2026-11-09·3 мин чтения
🔗 3источников💬 150+обсуждений в сети

Обязательное страхование жилья от катастроф: тарифы до 5 МРП и запуск госоператора в 2030 году

В Казахстане определили параметры обязательного страхования жилья от землетрясений и паводков. Система стартует в 2030 году с пилота в трех регионах, а тарифы составят от 0,5 до 5 МРП в год.
Азамат Керимбаевofficial
Для этого создадут отдельный государственный фонд. Его будут пополнять за счёт обязательных взносов граждан.