КПА
Назад ко всем новостям
Геополитика и санкции

США ввели санкции против 17 судов «теневого флота» Ирана: вызов для морских страховщиков

2026-10-08·2 мин чтенияПервоисточник: Iran International
США ввели санкции против 17 судов «теневого флота» Ирана: вызов для морских страховщиков
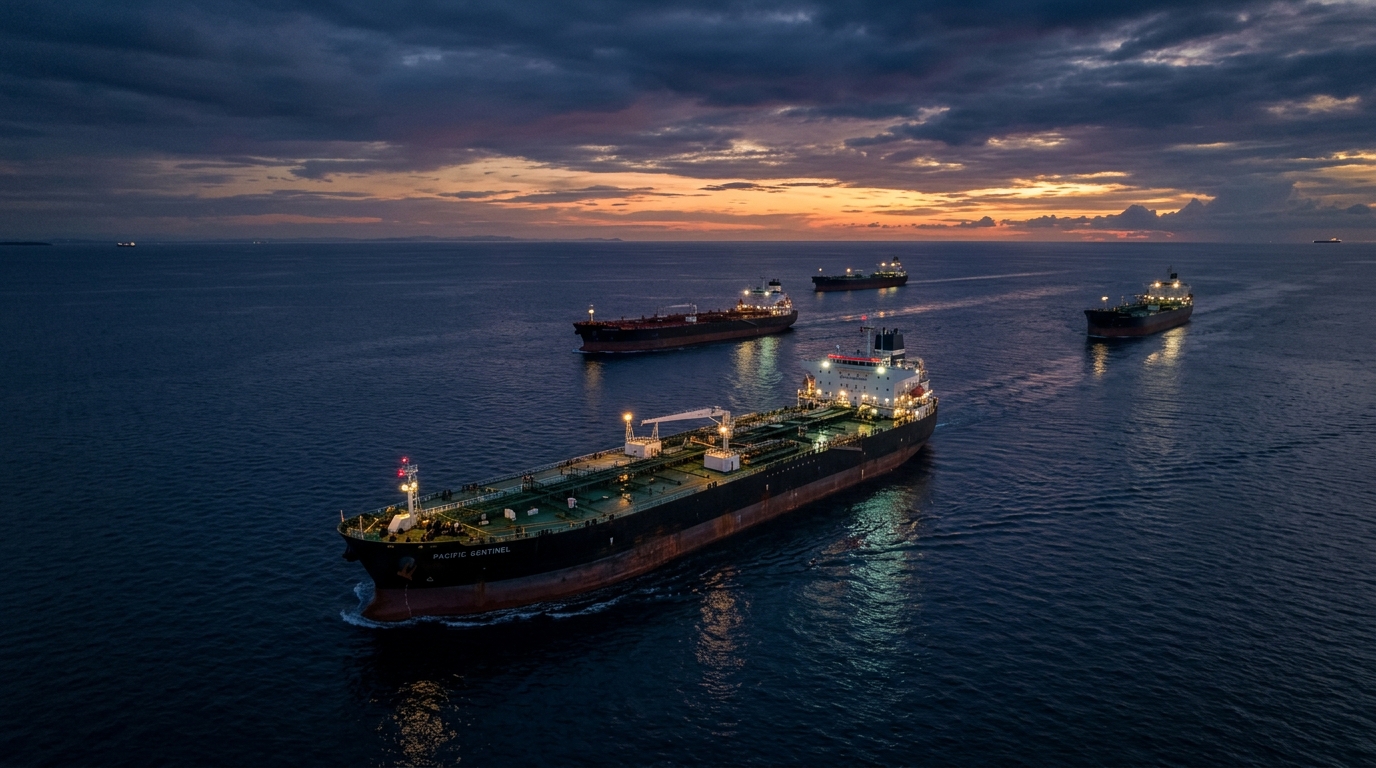
США ввели санкции против 17 судов «теневого флота» Ирана: вызов для морских страховщиковВизуализация ИИ
Минфин США ввел санкции против 17 судов, перевозивших иранскую нефть. Это решение резко повышает комплаенс-риски для международных P&I клубов и увеличивает стоимость страхования военных рисков в регионе.
Первоисточник

Основано на официальных заявлениях Минфина США и сообщениях агентства.

Перейти к оригиналу: Iran International

США · Мировые тренды и ИИ

Министерство финансов США в рамках операции «Economic Outcast» ввело санкции против 17 судов, задействованных в транспортировке иранской нефти. Это решение создает серьезные комплаенс-риски для международных клубов взаимного страхования (P&I Clubs), которые теперь обязаны немедленно прекратить покрытие для данных судов во избежание вторичных санкций. Всего под ограничения попали 22 судна, 27 организаций и 6 физических лиц, включая компании из Индии, Турции и ОАЭ.

Актуарный анализ рисков

С точки зрения актуарной науки, данная мера меняет профиль риска для морского страхования. Страхование судов «теневого флота» становится практически невозможным для легальных участников рынка, что вынуждает владельцев таких судов переходить к неформальным или высокорисковым страховым схемам. Для актуариев это означает необходимость пересмотра моделей оценки военных рисков и рисков ответственности в регионе Персидского залива. Рост стоимости комплаенса и необходимость проверки цепочек поставок (due diligence) напрямую влияют на операционные расходы страховщиков.

Что это значит для страховщиков и актуариев

  • Системные риски: Санкции теперь охватывают не только морские перевозки, но и автопром, авиацию и железнодорожный транспорт, что создает системный риск для страховых портфелей.
  • Стратегия «сетевого окружения»: Давление оказывается через финансовые институты и страховые компании, делая транзакции экономически нецелесообразными.
  • Социальная инфляция: Рост комплаенс-затрат становится значимым фактором в расчетах резервов.

Иранские власти, включая главу ЦБ Абдолнасера Хеммати, продолжают настаивать на устойчивости экономики, однако аналитики отмечают, что стратегия Вашингтона работает через повышение стоимости ведения бизнеса. Для страховщиков, работающих в регионе, это означает усиление контроля за цепочками поставок, включая сухопутные маршруты через Кавказ и Турцию.

Актуарный вывод: Расширение санкционного режима требует от страховщиков пересмотра методологии оценки рисков контрагентов. Вероятность наступления убытков из-за вторичных санкций становится значимым фактором в расчетах резервов. Актуариям необходимо учитывать «социальную инфляцию» и рост комплаенс-затрат при моделировании будущих денежных потоков в сегменте морского страхования. Источник: Iran International, 8 октября 2026 г.

Цитаты и мнения известных личностей

Публичные высказывания первых лиц, регуляторов, учёных и лидеров индустрии — в соцсетях, на конференциях и в официальных заявлениях

Scott Bessent
Министр финансов США
Официальное заявление2026-10-08
Мы лишаем тиранический режим в Тегеране денег, которые он использует для ведения войны в регионе, и мы продолжим разоблачать тех, кто способствует продаже нефти режимом.
Загружаем доступные данные Telegram…

Связанные материалы

Назад ко всем новостям →

Исследование SCOR: европейские корпоративные кэптивы удерживают медианный коэффициент платежеспособности 221% по стандартам Solvency II

Капитал и платежеспособность🔥85/100Визуализация ИИ
🌐Франция·Мировые тренды и ИИ
Проверенный источник
2026-10-16·4 мин чтения
🔗 4источников💬 95+обсуждений в сети

Исследование SCOR: европейские корпоративные кэптивы удерживают медианный коэффициент платежеспособности 221% по стандартам Solvency II

Французская перестраховочная группа SCOR опубликовала ежегодное исследование европейских кэптивных страховщиков «European Captives: Analytical review of Solvency II reports». Анализ 223 отчетов SFCR показал, что медианный коэффициент покрытия регуляторного капитала (SCR) кэптивов составляет 221%, превышая норматив более чем в два раза. Совокупные активы сектора достигли 37,3 млрд евро, а собственные средства — 23,1 млрд евро. 69% маржи платежеспособности приходится на риски нон-лайф андеррайтинга. Международный опыт имеет прямое прикладное значение для Казахстана в преддверии перехода национального рынка на модель Solvency II и структурирования промышленных кэптивов.
Жаки Мошель (Jacky Mochel)official
«Европейские кэптивы демонстрируют исключительную финансовую устойчивость с медианным коэффициентом платежеспособности 221%. Это свидетельствует о том, что материнские корпорации рассматривают кэптивные структуры не просто как инструмент оптимизации расходов, а как стратегический резерв капитала, принимающий на себя первичные операционные риски и опирающийся на коммерческое перестрахование при экстремальных сценариях».
Минздрав Казахстана включил интернов и резидентов в систему обязательного страхования профессиональной ответственности врачей (приказ № 133)
Медицина и здоровье🔥88/100Визуализация ИИ
🇰🇿Казахстан·Казахстан
Проверенный источник
2026-10-16·4 мин чтения
🔗 4источников💬 115+обсуждений в сети

Минздрав Казахстана включил интернов и резидентов в систему обязательного страхования профессиональной ответственности врачей (приказ № 133)

Приказом Минздрава РК от 6 октября 2026 года № 133 действие правил и типового договора сострахования профессиональной ответственности медицинских работников официально распространено на врачей-интернов и резидентов. Страховое покрытие для обучающихся под руководством наставников предоставляется в рамках уже уплаченных клиниками премий без взимания дополнительных взносов. Страховым случаем признается вред пациенту, подтвержденный заключением Независимой экспертной комиссии либо судом.
Министерство здравоохранения Республики Казахстанofficial
«Включение интернов и резидентов в периметр сострахования гарантирует пациентам возмещение ущерба при непреднамеренных клинических ошибках молодых специалистов. При этом мера не создает дополнительного финансового бремени для больниц, так как покрытие предоставляется в рамках уже уплаченных страховых сумм под кураторством наставников».