

Первоисточник
Инициативы по модернизации и цифровизации системы агрострахования в Узбекистане (Spot.uz, 25 сентября 2026 года)
Перейти к оригиналу: Spot.uz / Пресс-служба Президента Республики Узбекистан⚖️ Официальное сообщение пресс-службы Президента Республики Узбекистан о совершенствовании систем агрострахования и субсидированияУзбекистан · Центральная Азия
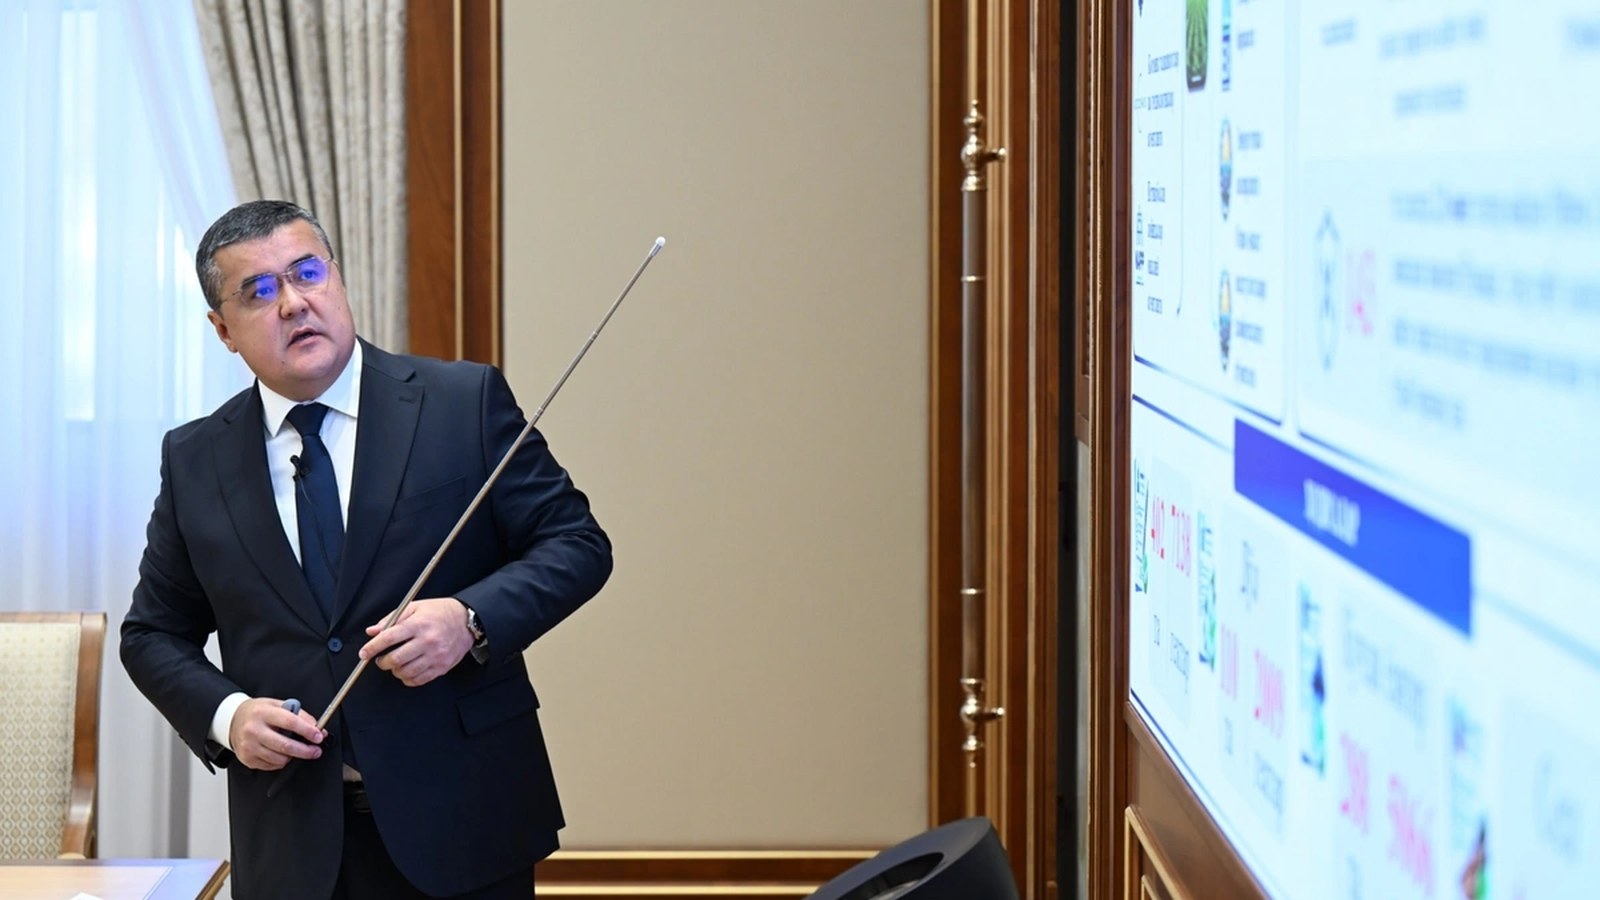
Президент Республики Узбекистан Шавкат Мирзиёев провел рабочее совещание, посвященное коренной модернизации систем субсидирования и страхования в аграрном секторе экономики. Представленная правительством и Фондом сельскохозяйственного страхования концепция предусматривает институциональный переход от фрагментарных компенсаций к полномасштабной риск-ориентированной модели защиты агропроизводителей.
Настоящий аналитический обзор носит исключительно информационный характер, оценивая заявленные реформы через призму теории актуарного тарифообразования, контроля морального риска в страховании скота, превентивного риск-инжиниринга и уроков для стран Центральной Азии.
Расширение периметра агрострахования: сады, виноградники и импортный скот
Исторически агрострахование в регионе концентрировалось вокруг базовых зерновых и хлопковых площадей при выраженном дефиците страховой защиты для капиталоемких направлений. Новая правительственная программа устраняет этот дисбаланс, расширяя перечень страхуемых объектов:
- Многолетние насаждения: Под страховое покрытие берутся саженцы и плодовые деревья в интенсивных садах, а также промышленные виноградники. Страховыми случаями признаются весенние заморозки в период цветения, шквальные бури, град и засуха;
- Импортируемый племенной скот: В периметр защиты включаются закупаемые за рубежом высокопродуктивные молочные и мясные породы КРС (включая планируемый закуп 7 000 чистопородных коров ежегодно), защищая фермеров от падежа, эпизоотий и акклиматизационных патологий;
- Высокомаржинальное овощеводство: Разработаны специализированные коробочные продукты для производителей картофеля, лука и бахчевых культур;
- Целевые ориентиры к 2027 году: Планируется довести число застрахованных агропредприятий и фермерских хозяйств до 45 000, а совокупную долю застрахованной товарной сельхозпродукции республики — до 60%.
Превентивный фонд 3–5% и цифровая архитектура Agrosafe
Ключевым новшеством реформы стало законодательное закрепление принципа опережающего снижения риска (loss prevention engineering). Вместо пассивного ожидания катастрофических убытков государство внедряет системный механизм профилактики:
- Фонд предотвращения рисков: Страховые организации будут перечислять от 3% до 5% от начисленных брутто-премий в целевой централизованный фонд;
- Профилактика в животноводстве: Аккумулированные средства направляются на плановую вакцинацию стада, ветеринарный скрининг и карантинные мероприятия, предотвращающие массовый падеж скота;
- Защита в растениеводстве и садоводстве: Финансирование систем биологической защиты растений от вредителей, закупку и монтаж противоградовых сеток и дымовых генераторов для борьбы с радиационными заморозками;
- Цифровизация через платформу Agrosafe: Все этапы страхового договора — от подачи электронной заявки, верификации кадастровых границ полей и биометрического чипирования животных до урегулирования претензий — оцифрованы на единой государственной платформе Agrosafe. Это исключает бумажный оборот и минимизирует коррупционные риски;
- Корпус 500 независимых сюрвейеров: Для исключения конфликта интересов между страховщиками и аграриями подготовлен и сертифицирован независимый пул из 500 агроэкспертов-сюрвейеров, фиксирующих фактический ущерб по единым цифровым методикам.
Актуарные вызовы, независимый институт сюрвейеров и опыт для Центральной Азии
С точки зрения актуарных расчетов и устойчивости балансов страховщиков, модель Узбекистана формирует принципиально новые предпосылки:
- Актуарное обоснование превентивного вычета 3–5%: Изъятие части брутто-премии в фонд превенции математически оправдано лишь в том случае, если превентивные меры снижают совокупную частоту и тяжесть страховых событий (loss severity & frequency) в степени, превосходящей изъятые 5%. В противном случае возникает компрессия нетто-ставки (pure premium), повышающая риск дефицита страховых резервов IBNR при аномальных погодных шоках;
- Моральный риск в страховании поголовья: Страхование импортного КРС требует жесткой увязки с электронными бирками и национальным реестром идентификации животных, предотвращая подмену погибшего высокопородного скота беспородным поголовьем при урегулировании убытков;
- Кросс-бордерный бенчмарк для Казахстана: Казахстан развивает преимущественно параметрическое агрострахование на базе спутниковой телеметрии почвы (платформа Kezekte / Qalqan), где в сезоне 2026 года выплаты по засухе составили 5,1 млрд ₸ при Loss Ratio 150%. Опыт Узбекистана по созданию 500 независимых сюрвейеров и превентивному фонду дает ценную альтернативу для страхования садов и животноводства, где спутниковые индексы недостаточны для точной фиксации биорисков.
Актуарный вывод: Реформа агрострахования в Узбекистане создает прецедент институционального риск-инжиниринга в Центральной Азии. Перечисление 3–5% премий в фонд превенции снижает системную волатильность убытков в садах и животноводстве, однако требует от актуариев калибровки раздельных коэффициентов эластичности превентивных мер и обязательного приобретения катастрофического перестрахования (Excess of Loss) для защиты коммерческих страховщиков от кумуляции климатических шоков.
Источники: Spot.uz (spot.uz) — «В Узбекистане планируется охватить страхованием 45 тысяч фермеров и 60% сельхозпродукции»; Официальное сообщение Пресс-службы Президента Республики Узбекистан (president.uz); материалы Национального агентства перспективных проектов (НАПП).
Цитаты и мнения известных личностей
Публичные высказывания первых лиц, регуляторов, учёных и лидеров индустрии — в соцсетях, на конференциях и в официальных заявлениях
«Включение многолетних насаждений, садов, виноградников и импортного скота в систему страховой защиты решает многолетнюю проблему фермеров. Внедрение превентивного фонда в размере 3–5% от премий и подготовка 500 независимых сертифицированных сюрвейеров позволят оперативно фиксировать ущерб без бюрократии и судебных споров».
«Необходимо исключить человеческий фактор и обеспечить полную прозрачность в агростраховании. Справедливая оценка ущерба и своевременные выплаты через цифровую систему Agrosafe должны защитить вложенный труд аграриев и стимулировать инвестиции в современные интенсивные сады и передовое животноводство».
Аналитика дискуссий в соцсетях и консенсус сообщества (Reddit / X / Threads)
Как разделились позиции практикующих актуариев, учёных и участников профильных сообществ
- •Направление 3–5% премии на вакцинацию и противоградовые сетки напрямую предотвращает катастрофические хвостовые убытки в садоводстве и животноводстве;
- •Спутниковый мониторинг эффективен для засухи зерновых, но бессилен при оценке болезней скота, повреждений саженцев и сортового винограда, где необходим квалифицированный физический осмотр;
- •Корпус 500 независимых сертифицированных сюрвейеров снимает недоверие фермеров к страховым компаниям и снижает судебные издержки урегулирования.
- •Принудительное изъятие 3–5% брутто-премии сжимает доступный андеррайтинговый доход страховщика и уменьшает капитал для покупки коммерческого перестрахования (Excess of Loss);
- •Страхование импортного скота несет экстремальный моральный риск: без обязательной поголовной ДНК-биометрии или неснимаемых RFID-чипов высока вероятность подмены погибшего скота местными беспородными особями;
- •Фиксация тарифов при расширении на высокорисковые овощные культуры (лук, картофель) может привести к резкому росту убыточности портфеля свыше 120–150%.
Превентивные отчисления математически оправданы только при подтвержденной эластичности снижения убытков (reduction in loss severity > prevention allocation) и должны балансироваться адекватным тарифом нетто-ставки. Страхование импортного скота требует обязательного чипирования, а риски садов и виноградников должны быть структурированы с четкими безусловными франшизами (не менее 15–20%) и внешним перестрахованием катастрофического эксцедента убытка.
История сюжета и хроника событий
Ключевые материалы, предыстория конфликта и предыдущие этапы дела
Связанные материалы
Назад ко всем новостям →
Hannover Re нарастил чистую прибыль за 9 месяцев 2026 года до €2,1 млрд: комбинированный коэффициент P&C укрепился до 83,7%
