

Түпнұсқа дереккөз
Fitch Ratings агенттігінің «Милтон» дауылынан келген сақтандырылған шығындар бойынша талдамалық есебі
Түпнұсқаға өту: Fitch RatingsАҚШ · Әлемдік трендтер және ЖИ
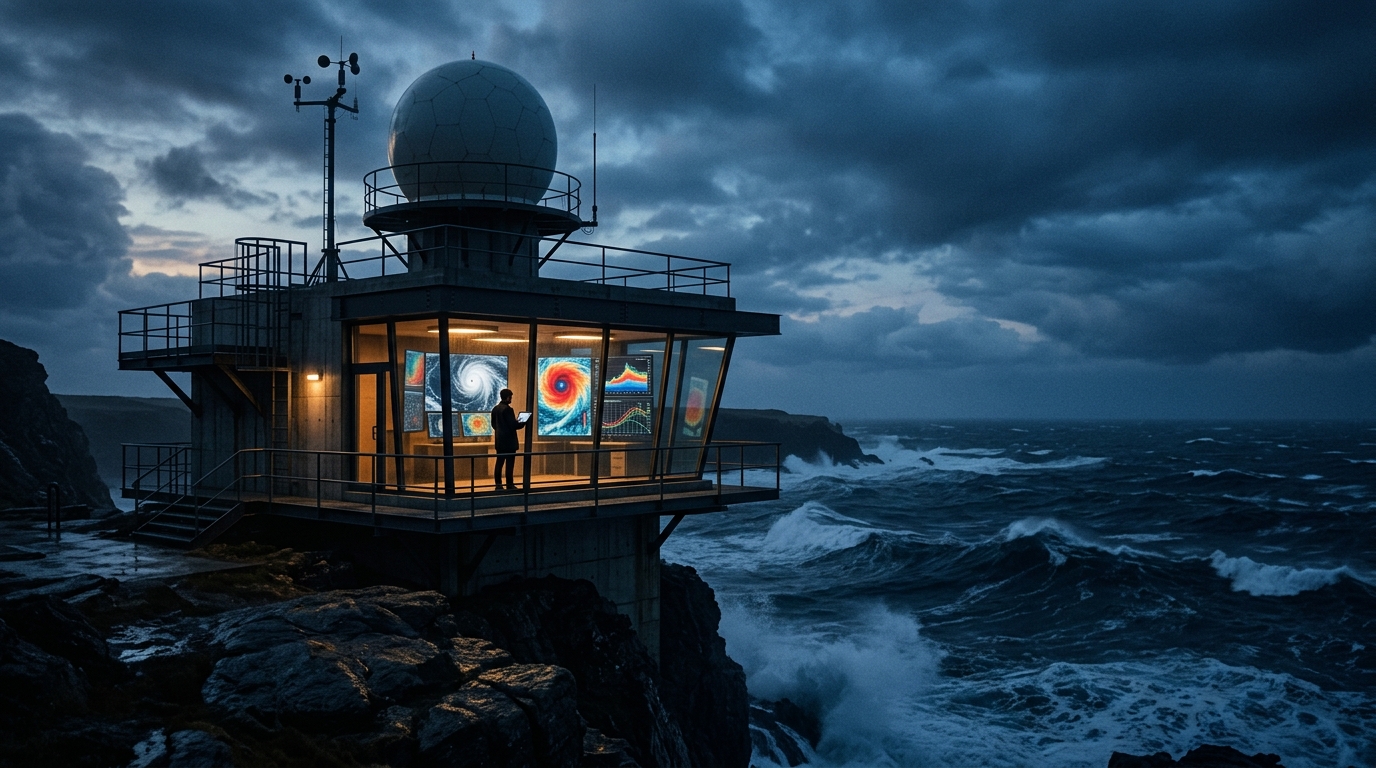
Fitch Ratings халықаралық рейтингтік агенттігі мен апаттық қатерлерді модельдейтін жетекші Moody's RMS компаниясы 2026 жылғы қазанда Флорида жағалауына соққы берген жойқын «Милтон» дауылынан (Hurricane Milton) келген сақтандырылған шығындар бойынша алғашқы шоғырландырылған есептерін жариялады. Fitch Ratings бағалауынша, жеке сектордың сақтандырылған шығындары $30 млрд пен $50 млрд аралығында болады, ал Moody's RMS жел мен дауыл толқындарынан келген тікелей залалды $22–36 млрд шегінде (орташа мәні $26 млрд) бағалайды. Бұл материал тек танымдық мақсатта дайындалған, ал табиғи апат актуарлық модельдеу, қайта сақтандыру пулдарын бөлу және төлем қабілеттілігі нормативтері тұрғысынан қарастырылады.
Өзіндік ұстау шектерін бұзу және жаһандық қайта сақтандырушыларға тәуекелді беру
«Хелен» дауылынан (Hurricane Helene) кейін небәрі екі аптадан соң болған «Милтон» дауылы қаржы секторы үшін бұрын-соңды болмаған жиынтық әсер тудырды:
- Өзіндік ұстау шектерінен асып кету (Attachment Points): Флориданың жергілікті мамандандырылған сақтандырушыларының капиталдану деңгейі төмен және ұстап қалу лимиттері консервативті. «Милтон» шығындары залал эксцеденті шарттарының (Excess of Loss, XoL) іске қосылу деңгейінен айтарлықтай асып, төлемдердің негізгі салмағын жаһандық қайта сақтандырушыларға (Munich Re, Swiss Re, Hannover Re, SCOR) жүктейді;
- Сұраныстың күрт өсу феномені (Demand Surge): Екі дауылдан кейін жүздеген мың жылжымайтын мүлік нысандарын бір мезгілде қалпына келтіру құрылыс материалдары мен жұмыс күшінің тапшылығын тудырады. Актуарлық есептеулер demand surge факторы қорытынды төлемдерді бастапқы инженерлік бағалаудан тағы 20–25%-ға ұлғайтуға қабілетті екенін көрсетеді;
- Апаттық облигациялар (Cat Bonds): Тәуекелдерді баламалы беру нарығында (ILS) Флорида облигацияларының мамандандырылған транштары бойынша купондар мен негізгі қарыздың бір бөлігін есептен шығару күтіледі, алайда нарықтың жүйелі күйреуі болжанбайды.
Актуарлық салдарлар: 1/1 шарттарды жаңарту және құйрықтық тәуекелдер
Актуарлық модельдеу және қайта сақтандыру мамандары үшін 2026 жылғы қазандағы апаттық оқиғалар стратегиялық маңызға ие:
- Қайта сақтандыру тарифтерін төмендету циклінің үзілуі (1/1 Renewals): 2027 жылдың басында мүліктік қайта сақтандыру бағасының төмендеуі күтілген еді, бірақ бұл үдеріс тоқтатылды. Қайта сақтандырушылар қаңтар айындағы шарттарды жаңарту кезеңінде қатаң андеррайтингтік тәртіпті сақтайды;
- Жиынтық NatCat шығынының $100 млрд-тан асуы: Swiss Re Institute алдын ала деректеріне сәйкес, әлемдегі табиғи апаттардан сақтандырылған шығындар қатарынан бесінші жыл $100 млрд межесінен асады, бұл климаттық қатерлердің орта мерзімді циклділігі үлгілеріндегі базалық болжамдарды қайта қарауды талап етеді;
- Дамушы нарықтар үшін актуарлық сабақтар: Флорида тәжірибесі Қазақстанда және Орталық Азия елдерінде ұлттық катастрофалық пулдарды құру кезінде құйрықтық тәуекелдерді (Tail-VaR) қатаң модельдеу және дәйекті оқиғалардың өзара байланысын (clustering of events) ескеру қажеттілігін көрсетеді.
Актуарлық түйін: «Милтон» дауылы бастапқы сақтандырушылардың өзіндік ұстау шегінің шектеулігін және құрылымдалған XoL қайта сақтандыруының маңыздылығын көрсетеді. Актуарийлер мен тәуекел-менеджерлерге дауылдардың кластерленуін (storm clustering) және сұраныстың өсу үстемесін (demand surge loading) өңірлік климаттық модельдерге интеграциялау және 2027 жылға қайта сақтандыру тарифтерінің консервативті бағаларын алдын ала ескеру ұсынылады.
Дереккөз: Fitch Ratings (fitchratings.com), Moody's RMS, Swiss Re Institute. Сондай-ақ хабарлағандар: Insurance Journal, Reinsurance News.
Белгілі тұлғалардың дәйексөздері мен пікірлері
Бірінші тұлғалардың, реттеушілердің, ғалымдар мен сала көшбасшыларының әлеуметтік желілердегі, конференциялардағы және ресми мәлімдемелердегі ашық пікірлері
«Милтон» дауылынан келген шығындар Флориданың көптеген бастапқы сақтандырушыларының өзіндік ұстау шектерінен асып, жүктеменің негізгі бөлігін қайта сақтандырушыларға жүктейді және бағаның төмендеуін тоқтатады.
Оқиға хронологиясы және өткен кезеңдер
Маңызды материалдар, қақтығыстың басталу тарихы және алдыңғы кезеңдер
Байланысты материалдар
Барлық жаңалықтарға оралу →
SCOR зерттеуі: еуропалық корпоративтік кэптивтер Solvency II стандарттары бойынша 221% медианалық төлем қабілеттілігі коэффициентін сақтауда
