

Түпнұсқа дереккөз
Баден-Бадендегі жыл сайынғы форумның ашылуына орай Swiss Re P&C Reinsurance басшылығының сұхбаты мен талдамалық баяндамасы
Түпнұсқаға өту: Swiss Re / Reinsurance NewsШвейцария / Swiss Re · Әлемдік трендтер және ЖИ
Баден-Бадендегі қайта сақтандырушылардың маңызды еуропалық кездесуі қарсаңында (Baden-Baden Reinsurance Meeting 2026) әлемдік жетекші қайта сақтандыру қоғамдарының бірі Swiss Re басшылығы капиталға сұраныс пен ұсыныс құрылымына терең талдау жүргізді. Swiss Re-дің Солтүстік, Орталық және Шығыс Еуропадағы P&C Reinsurance басшысы Леопольдо Камара (Leopoldo Camara) қайта сақтандыру капиталының жиынтық сыйымдылығының артуы жүйелік және өзара байланысты тәуекелдердің күрт кумуляциясына дер кезінде берілген жауап екенін атап өтті.
Жүйелік тәуекелдің артуының төрт құрылымдық факторы
Swiss Re сарапшыларының бағалауынша, сақтандыру оқиғаларының тәуелсіздігі (uncorrelated perils) туралы дәстүрлі актуарлық үлгілерге төрт өзара байланысты фактор күшті қысым көрсетуде:
- ЖИ деректер орталықтары кластерлері құнының шамадан тыс шоғырлануы: Үлкен тілдік модельдер мен нейрожелілерді оқытуға арналған есептеу инфрақұрылымын жаппай өрістету алып кампустардың пайда болуына әкелді. Бір шағын географиялық алаңда мамандандырылған серверлердің, қосалқы станциялар мен сұйық салқындату жүйелерінің жалпы сақтандырылған құны (Total Insured Value, TIV) қазірдің өзінде ондаған миллиард доллардан асып, бір сәтте болатын төтенше залал әлеуетін қалыптастырады;
- Конвективті дауылдардың географиялық кластерленуі: Континенталды Еуропадағы соңғы бұршақ дауылдары мен дауылдарды талдау (атап айтқанда, Швейцариядағы жойқын бұршақ) табиғи апат ошағының Цюрих сияқты ірі агломерацияға қарай небәрі 20–30 шақырымға ығысуы төлемдер көлемін геометриялық прогрессиямен арттыратынын көрсетті;
- Жеткізу тізбектерінің инфляциялық қысымы: Автокөлікті сақтандыру секторында көлік құралдарының технологиялық күрделенуі (интеграцияланған сенсорлар, лидарлар, композиттік материалдар) бұршақтан болған шағын зақымдарды жөндеуге жұмсалатын шығындарды күрт өсірді;
- Әлеуметтік тәуекелдердің цифрлық жеделдеуі: Цифрлық желілер мен мессенджерлердің дамуы азаматтық толқулардың (civil commotion) үйлестірілуі мен таралуын еселеп жеделдетіп, бизнестің тоқтап қалуы мен жауапкершілікті сақтандыру бойынша трансшекаралық кумуляцияны күшейтеді.
Капитал мандаты және қайта сақтандыру шарттарын жаңартудың актуарлық ерекшеліктері
Swiss Re алыпсатарлық капитал мен ұзақ мерзімді қайта сақтандыру сыйымдылығы арасындағы іргелі айырмашылықты ерекше атап өтеді. Қайта сақтандырушының капиталы жүз жылдан астам актуарлық тәжірибеге сүйеніп, басты міндеттемені — апаттық сценарийлер кезінде сақтандыру өтемін сөзсіз төлеуді қамтамасыз етуге тиіс.
Қаңтардағы шарттарды жаңарту науқаны қарсаңында (1/1 Renewals) қайта сақтандырушылар андеррайтингтік тәртіпті қатаң сақтап, франшизаларға, қосылу нүктелеріне (attachment points) және кумуляцияның қосымша лимиттеріне қойылатын талаптарды төмендетпеуге бекініп отыр.
Актуарлық түйін: Бастапқы тәуекелдердің өзара байланыссыздығы (uncorrelated perils) туралы классикалық актуарлық болжам ЖИ деректер орталықтары мен қосалқы климаттық қауіптердің кеңістіктік шоғырлануы жағдайында өзінің мәнін жоғалтуда. Актуарийлер мен андеррайтерлер үшін Баден-Баден 2026 копулаларға негізделген сызықтық емес стохастикалық модельдеуді (copula-based tail dependence) және кумуляцияның сублимиттерін қатаңдатуды бекітеді, бұл қайта сақтандыру өтімділігінің артуы Solvency II бойынша капитал талаптарының әлсіреуіне әкелмеуін қамтамасыз етеді.
Дереккөз: Swiss Re, Reinsurance News, P&C Reinsurance ресми мәлімдемесі.
Белгілі тұлғалардың дәйексөздері мен пікірлері
Бірінші тұлғалардың, реттеушілердің, ғалымдар мен сала көшбасшыларының әлеуметтік желілердегі, конференциялардағы және ресми мәлімдемелердегі ашық пікірлері
Капитал ұсынысының артуы — жақсы жаңалық, себебі өсіп келе жатқан жүйелік тәуекелдерге қарсы тұру үшін әлдеқайда көп сыйымдылық қажет. Біз бір нысанда құндық шоғырлануы ондаған миллиард доллардан асатын деректер орталықтары кластерлерінде және географиялық құрылыс тығыздығы шығындардың ауырлық қисықтарын түбегейлі өзгертетін конвективті дауылдарда кумуляцияны көріп отырмыз.
Оқиға хронологиясы және өткен кезеңдер
Маңызды материалдар, қақтығыстың басталу тарихы және алдыңғы кезеңдер
EIOPA Private Equity бақылауындағы сақтандырушыларды қадағалауды күшейтті: офшорлық қайта сақтандыру мен левереджге тосқауылдар
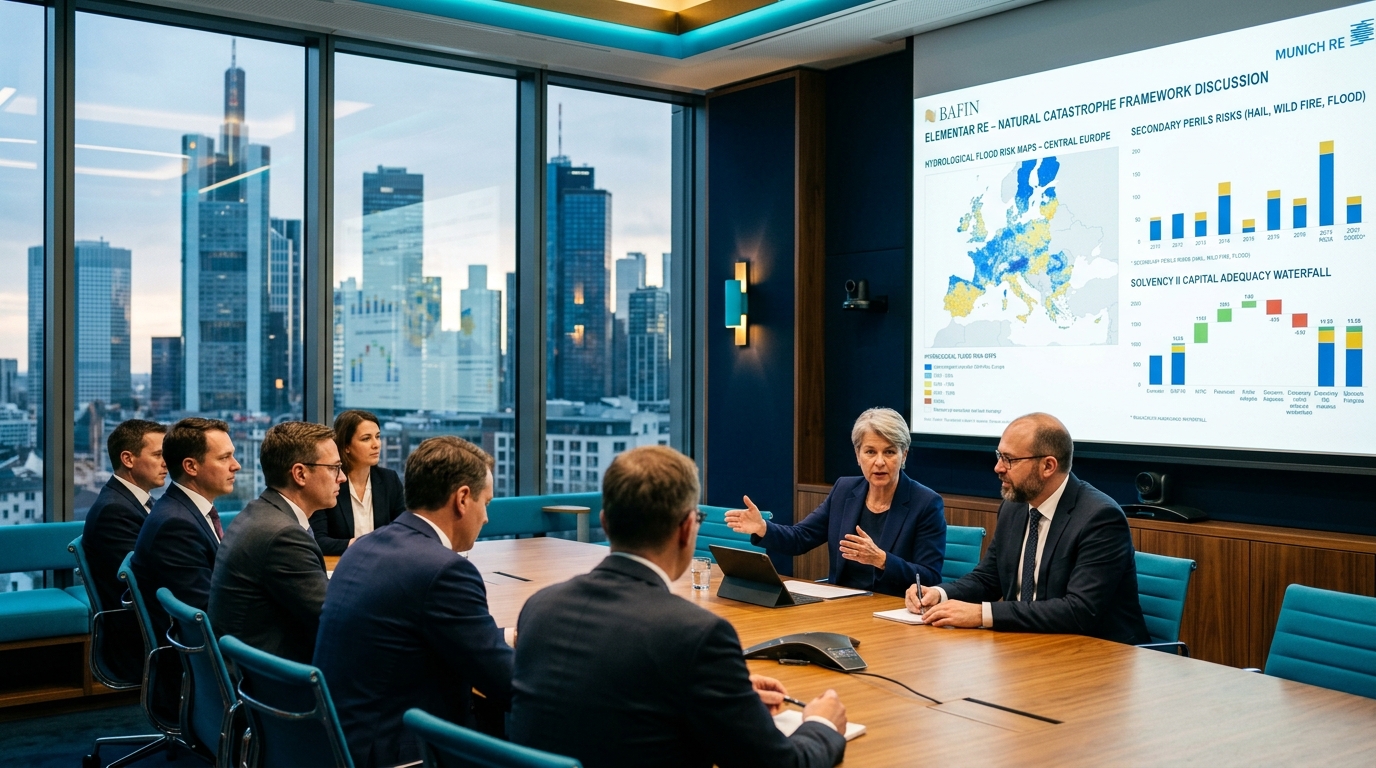
Германия Elementar Re жүйесін іске қосты: BaFin және қайта сақтандырушылар су тасқынынан қорғайтын мемлекеттік қалқан құруда
Байланысты материалдар
Барлық жаңалықтарға оралу →
SCOR зерттеуі: еуропалық корпоративтік кэптивтер Solvency II стандарттары бойынша 221% медианалық төлем қабілеттілігі коэффициентін сақтауда
